Domain back-spass.de kaufen?
Wir ziehen mit dem Projekt
back-spass.de um.
Sind Sie am Kauf der Domain
back-spass.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain back-spass.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **


Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Der Kreditvertrag als Instrument zur Lösung von Anreizproblemen, Taschenbuch von Eva Terberger, Physica, 978-3-7908-0364-8Der Kreditvertrag Als Instrument Zur Lösung Von Anreizproblemen, Taschenbuch Von Eva Terberger, Physica, 978-3-7908-0364-8, Seitenanzahl: 26254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harris, Bryan: Mehr Motivation und Abwechslung im Unterricht!Mehr Motivation und Abwechslung im Unterricht! , 99 Methoden zur Schüleraktivierung , Innenraumbeleuchtungen > Lichter & Leuchten , Erscheinungsjahr: 201302, Produktform: Kartoniert, Autoren: Harris, Bryan, Seitenzahl/Blattzahl: 144, Abbildungen: mit bearbeitbaren Word-Dateien zum Download, Keyword: Fachliteratur für Lehrer, Fachschema: Didaktik~Unterricht / Didaktik~Pädagogik / Schule, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, Interesse Alter: empfohlenes Alter: ab 10 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 10, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Weiterführende Schulen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 274, Breite: 169, Höhe: 12, Gewicht: 359, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
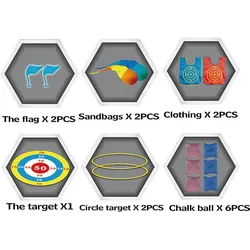
Outdoor-Aktivitäten-Spiele 3in1Das Outdoor-Aktivitäten-Spiel 3in1 ist ein vielseitiges Wurfspiel, das speziell für den Einsatz im Freien konzipiert wurde. Das Spiel bietet drei verschiedene Spielvarianten, die sowohl Geschicklichkeit als auch Teamarbeit fördern. Die robuste Konstruktion aus Kunststoff gewährleistet eine lange Lebensdauer und ist ideal für den Einsatz in Parks, Gärten oder auf Spielplätzen. Mit einer Breite von 30 cm, einer Länge von 50 cm und einer Höhe von 6 cm ist das Spiel kompakt und leicht zu transportieren. Die mehrfarbige Gestaltung sorgt für eine ansprechende Optik, die Kinder und Erwachsene gleichermassen anspricht. Das Spiel ist für Kinder ab 3 Jahren geeignet, wobei auf die Warnhinweise bezüglich verschluckbarer Kleinteile hingewiesen wird. Die verschiedenen Spielmodi bieten abwechslungsreiche Herausforderungen und fördern die motorischen Fähigkeiten sowie die Koordination. Dieses Wurfspiel ist eine ideale Wahl für Outdoor-Aktivitäten, die Spass und Bewegung in den Alltag integrieren. Es eignet sich hervorragend für den Einsatz in Gruppen und unterstützt die Entwicklung sozialer Kompetenzen.25,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **

Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Unterhaltung und Vergnügen: Lebensstile und Werbung der neunziger Jahre vor dem Hintergrund der Erlebnis-, Freizeit- und Konsumgesellschaft,Unterhaltung Und Vergnügen: Lebensstile Und Werbung Der Neunziger Jahre Vor Dem Hintergrund Der Erlebnis-, Freizeit- Und Konsumgesellschaft, Taschenbuch Von Katja Friedrich, Grin, 978-3-638-67755-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Kreditvertrag als Instrument zur Lösung von Anreizproblemen, Taschenbuch von Eva Terberger, Physica, 978-3-7908-0364-8Der Kreditvertrag Als Instrument Zur Lösung Von Anreizproblemen, Taschenbuch Von Eva Terberger, Physica, 978-3-7908-0364-8, Seitenanzahl: 26254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harris, Bryan: Mehr Motivation und Abwechslung im Unterricht!Mehr Motivation und Abwechslung im Unterricht! , 99 Methoden zur Schüleraktivierung , Innenraumbeleuchtungen > Lichter & Leuchten , Erscheinungsjahr: 201302, Produktform: Kartoniert, Autoren: Harris, Bryan, Seitenzahl/Blattzahl: 144, Abbildungen: mit bearbeitbaren Word-Dateien zum Download, Keyword: Fachliteratur für Lehrer, Fachschema: Didaktik~Unterricht / Didaktik~Pädagogik / Schule, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, Interesse Alter: empfohlenes Alter: ab 10 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 10, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Weiterführende Schulen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 274, Breite: 169, Höhe: 12, Gewicht: 359, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Outdoor-Aktivitäten-Spiele 3in1Das Outdoor-Aktivitäten-Spiel 3in1 ist ein vielseitiges Wurfspiel, das speziell für den Einsatz im Freien konzipiert wurde. Das Spiel bietet drei verschiedene Spielvarianten, die sowohl Geschicklichkeit als auch Teamarbeit fördern. Die robuste Konstruktion aus Kunststoff gewährleistet eine lange Lebensdauer und ist ideal für den Einsatz in Parks, Gärten oder auf Spielplätzen. Mit einer Breite von 30 cm, einer Länge von 50 cm und einer Höhe von 6 cm ist das Spiel kompakt und leicht zu transportieren. Die mehrfarbige Gestaltung sorgt für eine ansprechende Optik, die Kinder und Erwachsene gleichermassen anspricht. Das Spiel ist für Kinder ab 3 Jahren geeignet, wobei auf die Warnhinweise bezüglich verschluckbarer Kleinteile hingewiesen wird. Die verschiedenen Spielmodi bieten abwechslungsreiche Herausforderungen und fördern die motorischen Fähigkeiten sowie die Koordination. Dieses Wurfspiel ist eine ideale Wahl für Outdoor-Aktivitäten, die Spass und Bewegung in den Alltag integrieren. Es eignet sich hervorragend für den Einsatz in Gruppen und unterstützt die Entwicklung sozialer Kompetenzen.25,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Noris Spiele - Spaß am RechnenMit dem Lernspiel „Spaß am Rechnen“ von NORIS SPIELE wird der Einstieg in die Welt der Mathematik zu einem unterhaltsamen Abenteuer für Kinder ab 5 Jahren. Verschiedene Rechenspiele führen spielerisch an das Addieren und Subtrahieren im Zahlenraum bis 20 heran. geeignet für 1 bis 4 Spieler von Pädagogen empfohlenes Lernkonzept vermittelt Zahlen, Mengen und erste Rechenaufgaben umfangreiches Spielmaterial mit 16 Bildtafeln und 105 Zahlen-Kärtchen Das Spielprinzip ist so gestaltet, dass Kinder schrittweise an die Mathematik herangeführt werden. Zunächst können anschauliche Rechenaufgaben nachgelegt und Zahlen den passenden Mengenbildern zugeordnet werden. Später ermöglichen die Materialien auch das Rechnen mit abstrakten Mengen. Die beidseitig bedruckten Bildtafeln, Rechenstreifen und Bälle als konkretes Rechenmaterial sorgen für abwechslungsreiche und verständliche Lernfortschritte.12,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
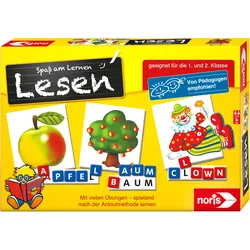
Noris Spiele - Spaß am LesenMit dem Lernspiel "Spaß am Lesen" von Noris Spiele wird das Lesenlernen zu einem unterhaltsamen Abenteuer für Kinder der ersten und zweiten Klasse. Spielerisch werden die Grundlagen des Lesens und Schreibens vermittelt und der Grundwortschatz gefestigt. geeignet für 1 bis 4 Spieler ab 5 Jahren basiert auf der bewährten Anlautmethode umfangreiches Spielmaterial mit 81 Bild-Kärtchen und 140 Buchstaben inklusive 34 Wortstreifen mit Signalwörtern mit vielen verschiedenen Spielvorschlägen und Übungen Das Konzept dieses Spiels wurde speziell für Leseanfänger entwickelt und wird von Pädagogen empfohlen. Kinder lernen, Wortbilder zu erfassen und können sogar eigene kleine Geschichten gestalten. Die beiliegende Spielanleitung enthält neben den Regeln auch zahlreiche Übungsvorschläge und Kommentare, die den Einstieg erleichtern und für langanhaltenden Spielspaß sorgen.12,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.